משרד עורכי דין ברמת גן
עו"ד ניר קסטרו
חדלות פירעון והוצאה לפועל ייצוג קונים ומוכרים בעסקאות נדל"ן
"מאחורי כל חוב יש אדם" – ולכן אני מלווה כל לקוח באופן אישי ומקצועי, מהפגישה הראשונה ועד לפתרון.
הקמתי מערכת שמקלה על הגשת הדוחות לממונה. השירות מיועד לכלל משרדי עורכי הדין בארץ, וגם למגיש הדוח בעצמו (במידה ואין לו עורך דין). במקום לאסוף קבלות ולמלא טפסים כל חודשיים – מצלמים את הקבלה בטלפון, והמערכת ממלאת את הדוח, מאזנת ומכינה קובץ PDF מוכן להגשה.
לאתר דוח בקליק ←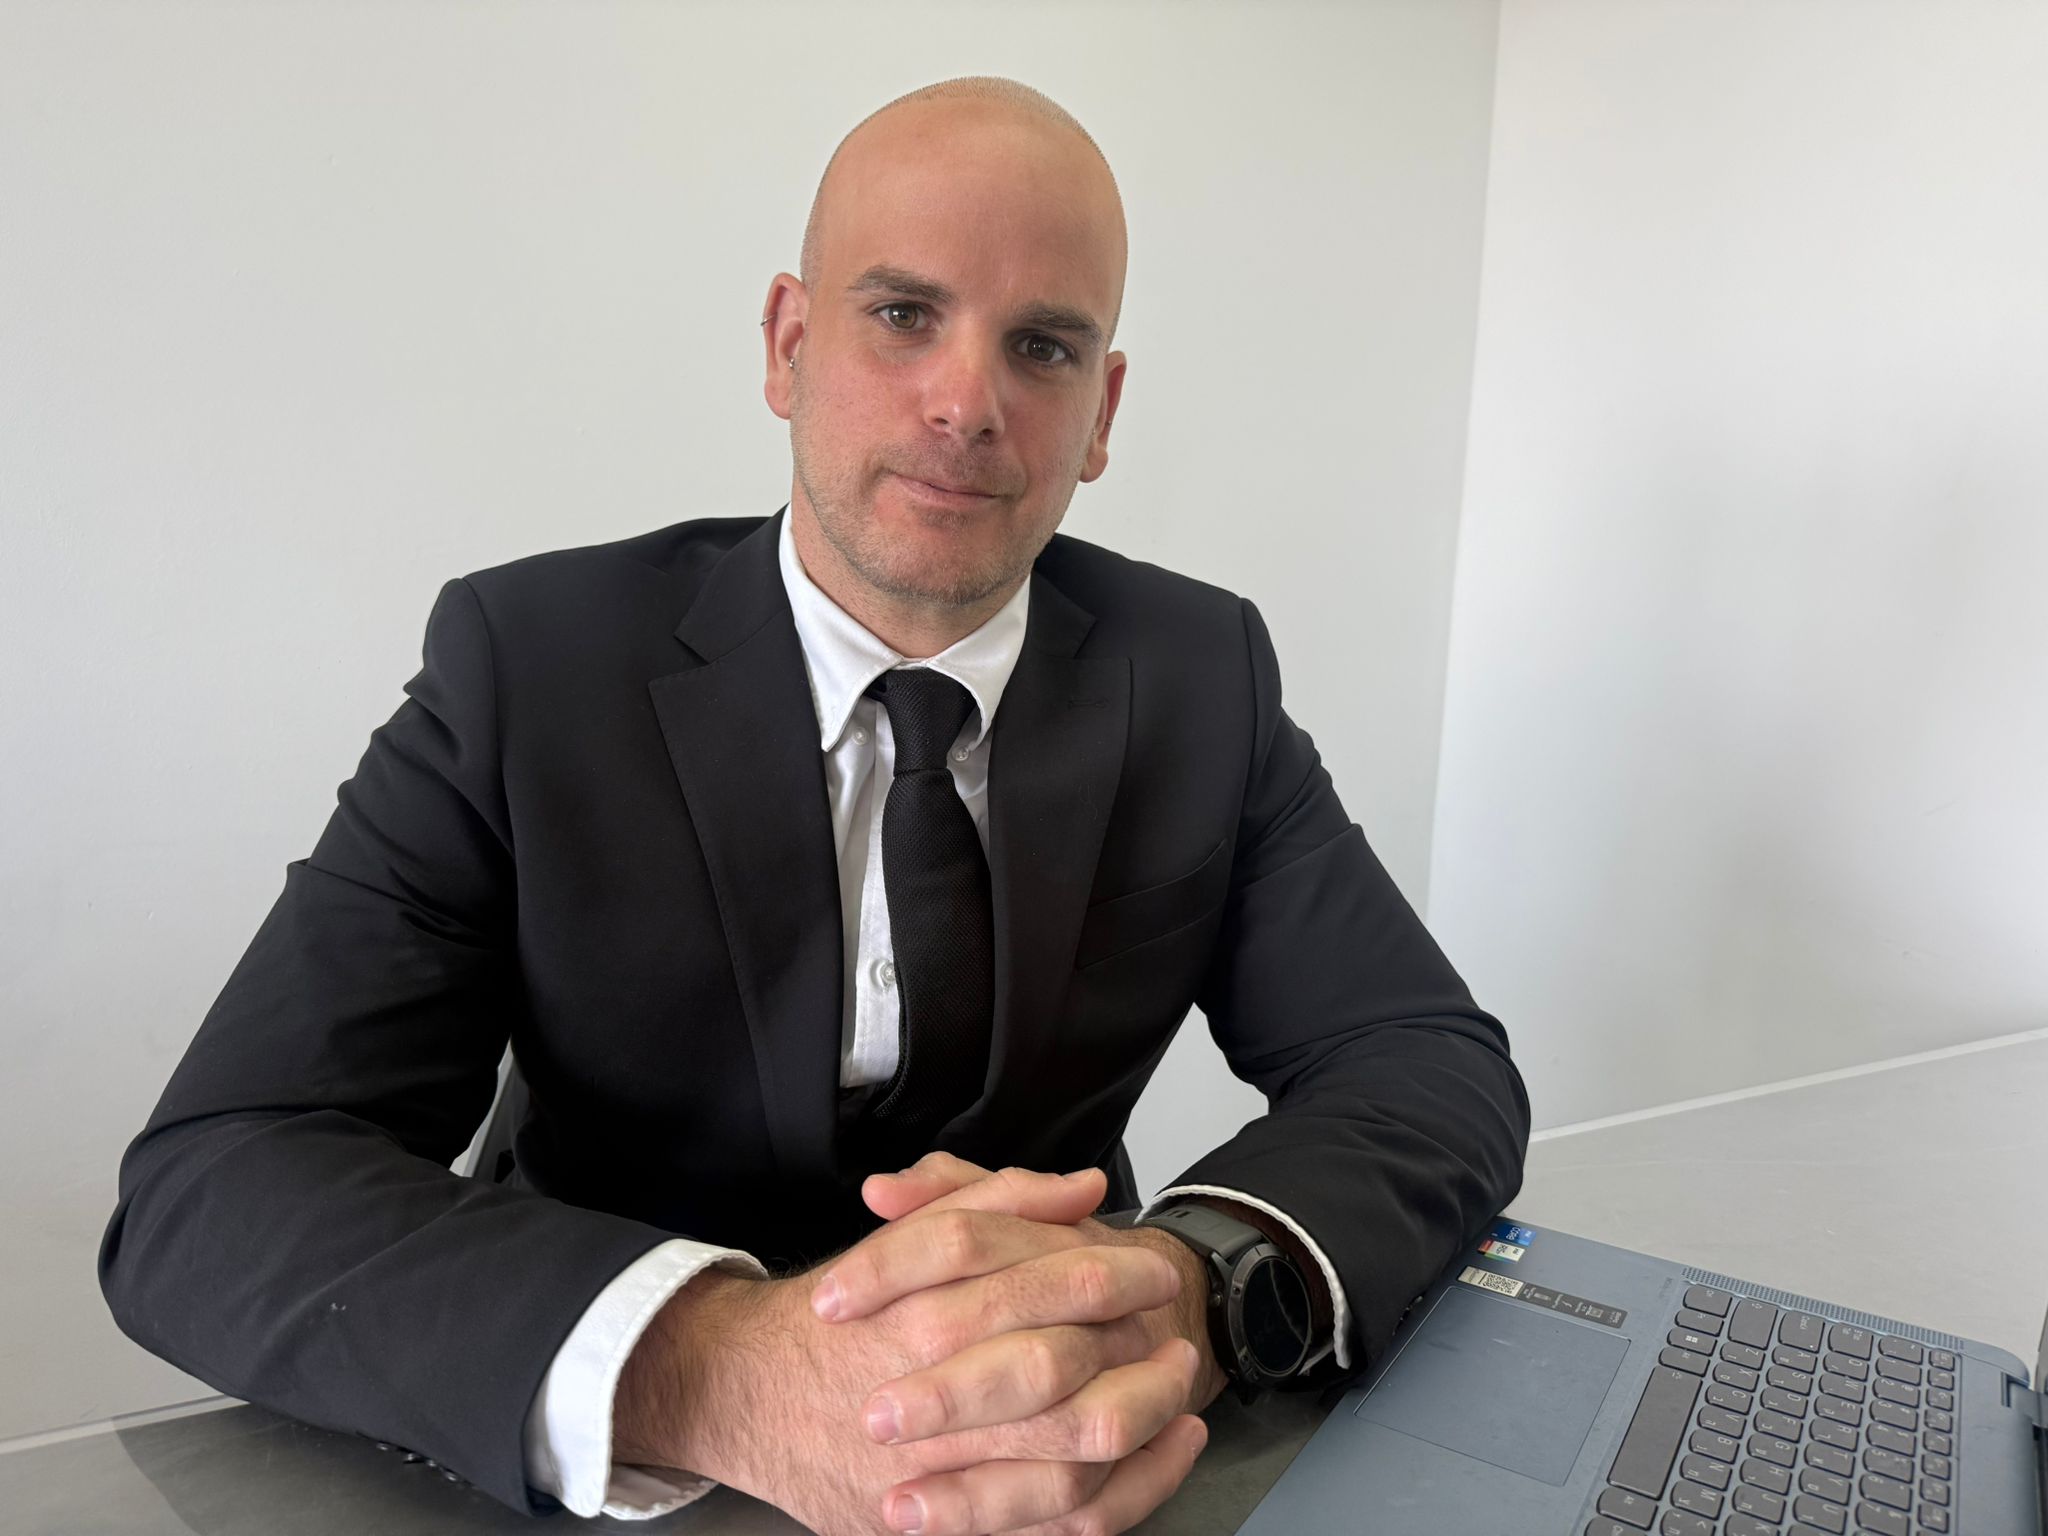
בדיקת זכאות למחיקת חובות
ענו על 7 שאלות קצרות ותגלו אם ייתכן שתוכלו לצאת מהחובות בדרך חוקית. בסוף אחזור אליכם אישית – ללא עלות וללא התחייבות.
מה גובה החובות שלך בערך (כולל הכל)?
סכום משוער מספיק – לא צריך לדעת בדיוק.
למי אתה חייב?
אפשר לבחור את מה שמתאים ביותר.
האם יש כרגע עיקולים או הגבלות?
עיקול בבנק, במשכורת, ברכב, או הגבלה מהוצאה לפועל.
מה מצב התעסוקה שלך היום?
בחרו את התשובה המתאימה.
האם אתה מצליח לעמוד בתשלומים החודשיים?
בחרו את התשובה המתאימה.
האם יש בבעלותך דירה או נכס?
בחרו את התשובה המתאימה.
האם היית בעבר בהליך פשיטת רגל / חדלות פירעון?
בחרו את התשובה המתאימה.
נראה שיש לך אפשרויות טובות
לפי התשובות שלך, ייתכן שתוכל ליהנות מפתרון משפטי שיעצור את הלחץ ויסדיר את החובות. השאר פרטים, ואחזור אליך אישית לשיחת ייעוץ ללא עלות – כדי לבדוק את המקרה שלך לעומק.
חדלות פירעון והוצאה לפועל
המשרד מעניק הגנה ומעטפת משפטית מלאה שעוצרת את העיקולים ואת לחץ הגבייה, ובונה יחד איתך מסלול משפטי לעצמאות כלכלית חדשה – מהפגישה הראשונה ועד ההפטר.
כל המידע על חדלות פירעון והוצאה לפועל ←הפתרון המשפטי המדויק למצב שלך
כל מקרה שונה. יחד נבחר את המסלול הנכון ונוביל אותו עד הסוף.
החובות רק גדלים ואין דרך לצאת מהם
הפטר ומחיקת חובות
סגירת ההליך עם הפטר החוב ודף חדש, נקי מהעבר.
אתה יכול לשלם חלק, אבל לא את הכל
הסדרי חוב מול נושים
פריסה והפחתה משמעותית של החוב, בלי הליך פירעון מלא.
עיקלו לך את החשבון, המשכורת או הרכוש
הוצאה לפועל והגנה מפני עיקולים
ייצוג מול ההוצאה לפועל והסרה דחופה של עיקול מהבנק, מהמשכורת או מהרכוש.
הגבייה חונקת ואתה צריך אוויר עכשיו
עיכוב הליכים מיידי
בקשה דחופה להקפאת גבייה, כדי לעצור את הלחץ מיד.
העסק שוקע אבל אתה רוצה להמשיך לתפקד
ליווי עסקים ועצמאים
הבראה עסקית תוך המשך פעילות שוטפת.
רוצה לדעת איפה אתה עומד, בלי הפתעות
ליווי אישי לכל אורך הדרך
זמינות אישית והסברים ברורים בכל שלב – מולי, לא מול פקיד.
מהפגישה הראשונה ועד קבלת ההפטר
תהליך ברור וללא הפתעות, כדי שתדע בכל רגע נתון איפה אתה עומד.
שיחת ייעוץ ראשונית
ממפים יחד את המצב שלך, ללא עלות והתחייבות.
עוצרים את הלחץ
בקשות דחופות לביטול עיקולים ועיכוב הליכים – קונים לך אוויר.
בונים אסטרטגיה
מגישים לבית המשפט את הבקשה המתאימה, עם כל המסמכים.
מלווים עד הפטר
ליווי צמוד לאורך כל ההליך, עד למחיקת החוב ופתיחת דף חדש.
לא הבטחות — סיפורים אמיתיים
"ניר עורך דין מקצוען, הייתי רגע לפני ביטול ההליך והוא הביא אותי לתוצאה של תוכנית שיקום ראויה. ממליץ בחום."
"נכנסתי להליך עם דירה שקיבלתי בירושה. עורך הדין הקודם לא הסביר לי כלום. עו"ד ניר הציל לי את הדירה והגן על הנכס שלי."
לפני שנכנסים להליך – מה חשוב לדעת
הטעויות הנפוצות ביותר שאני רואה בהליכי חדלות פירעון, ואיך להימנע מהן.
10
מדריך ליחידים בהליך חדלות פירעון ⏱ 5 דק' קריאה
10 טעויות שחשוב להכיר לפני ובמהלך הליך חדלות פירעון
איך עוברים את ההליך נכון ומגיעים לפתיחת דף חדש
מדריך ליחידים בהליך חדלות פירעון ⏱ 5 דק' קריאה
10 טעויות שחשוב להכיר לפני ובמהלך הליך חדלות פירעון
איך עוברים את ההליך נכון ומגיעים לפתיחת דף חדש
חובות שהולכים ותופחים, עיקולים, מכתבים מההוצאה לפועל ולילות בלי שינה. אם אתם שם, חשוב שתדעו: הליך חדלות פירעון נועד בדיוק בשבילכם. מטרת החוק היא לא רק לפרוע חובות לנושים, אלא גם לאפשר שיקום כלכלי ופתיחת דף חדש. אבל ההליך מחייב, ארוך ודורש שקיפות מלאה, וטעויות בדרך עלולות לעכב אותו, לייקר אותו ואף להביא לביטולו. ריכזתי את הטעויות הנפוצות ביותר שאני רואה, ומה חשוב לדעת על כל אחת.
⚖ עקרון היסוד: שקיפות מלאה ותום לב
לפני הכול, חשוב שתדעו: החייב בהליך חדלות פירעון חייב לנהוג בתום לב ובשקיפות מלאה כלפי הנאמן לאורך כל ההליך. הנאמן הוא לא אויב. הוא הגורם שבודק את מצבכם ומגיש את חוות דעתו על ההליך, ובהמשך גם על ההפטר. מי שמשתף פעולה באופן מלא, מוסר מידע אמיתי ומלא ומעדכן מיוזמתו, בונה את הבסיס להליך מוצלח. כמעט כל הטעויות במדריך הזה נובעות, בסופו של דבר, מפגיעה בעיקרון הזה.
1מחכים יותר מדי לפני שפונים לעזרה
הטעות: דוחים את ההחלטה בתקווה ש"זה יסתדר", בזמן שהריביות, ההצמדות והוצאות הגבייה ממשיכים להגדיל את החוב.
ההארה: ככל שפונים מוקדם יותר, יש יותר אפשרויות. לפעמים ניתן להגיע להסדר עם הנושים בלי הליך בכלל. פתיחת הליך גם מביאה, ככלל, לעיכוב הליכי הגבייה נגדכם, ולכן אין טעם להמשיך לספוג עיקולים.
2לא משתפים פעולה באופן מלא עם הנאמן
הטעות: מצהירים באופן חלקי, "שוכחים" חשבון בנק, רכב, הכנסה מעבודה צדדית או ירושה צפויה, לא מעבירים מסמכים בזמן או לא עונים לפניות הנאמן.
ההארה: החובה לנהוג בשקיפות מלאה ובתום לב כלפי הנאמן היא לב ההליך. צריך למסור לו את כל המידע על הנכסים, ההכנסות, ההוצאות והחובות, להעביר את המסמכים שהוא מבקש ולעדכן אותו מיוזמתכם על כל שינוי. הנאמן בודק את המידע באופן עצמאי, והסתרה שמתגלה עלולה להביא לביטול ההליך, לשלילת ההפטר ואף לחשיפה פלילית. דווקא הגילוי המלא הוא שמגן עליכם, וגם מידע שנראה לכם "לא נעים" עדיף שיגיע מכם ולא שיתגלה.
3מעבירים נכסים לבני משפחה "רגע לפני"
הטעות: רושמים את הרכב על שם בן משפחה, מעבירים כסף לחשבון של קרוב או "מוכרים" נכס בזול.
ההארה: לנאמן בהליך יש סמכות לבחון פעולות שנעשו בתקופה שלפני ההליך ולבקש לבטל אותן. מעבר לכך, פעולה כזו נתפסת כחוסר תום לב, ועלולה לפגוע בכל ההליך.
4מחזירים חוב "רק לנושה אחד"
הטעות: לפני ההליך מחזירים חוב לחבר, לבן משפחה או לנושה שלוחץ יותר מכולם, ומשאירים את האחרים.
ההארה: העדפה של נושה אחד על פני האחרים עלולה להתבטל, והכסף יידרש לחזור לקופה. כל הנושים צריכים להיות מטופלים באופן שוויוני.
5ממשיכים לצבור חובות חדשים
הטעות: לוקחים הלוואה חדשה "כדי לשרוד" או צוברים חובות במהלך ההליך.
ההארה: חובות שנוצרו אחרי פתיחת ההליך בדרך כלל לא ייכללו בהפטר, ונטילת התחייבויות חדשות ללא אישור עלולה להפר את תנאי ההליך. צריך ללמוד לחיות במסגרת התקציב שנקבע.
6לא מקפידים על התשלום החודשי והדיווחים
הטעות: מפספסים תשלום, מאחרים בהגשת דוחות או לא מעדכנים על שינוי בהכנסה.
ההארה: ההתנהלות שלכם במהלך ההליך היא חלק מההכרעה בעניינכם. עמידה בתשלומים ובדיווחים, ועדכון יזום על כל שינוי (עבודה חדשה, ירושה, שינוי במצב המשפחתי), מקרבת אתכם להפטר. הפרות חוזרות עלולות להביא לביטול ההליך.
7לא מכירים את ההגבלות שחלות במהלך ההליך
הטעות: מזמינים טיסה לחו"ל, מנסים לפתוח חשבון או להשתמש בכרטיס אשראי כרגיל, ומופתעים.
ההארה: בתקופת ההליך חלות הגבלות, למשל על יציאה מהארץ ועל שימוש באמצעי אשראי. אפשר לבקש היתרים במקרים מתאימים, אבל צריך לעשות זאת מראש ובדרך הנכונה.
8חושבים שכל החובות יימחקו
הטעות: מניחים שבסוף ההליך "הכול מתאפס".
ההארה: חובות מסוימים, כמו מזונות וקנסות, בדרך כלל אינם נמחקים בהפטר. חשוב גם לדעת שערבים לחובות שלכם עלולים להישאר חייבים כלפי הנושים. כדאי לבדוק מראש אילו חובות ייכללו, ומה ההשלכה על בני המשפחה או החברים שחתמו לכם.
9בטוחים שיאבדו הכול, ולכן לא פונים
הטעות: הפחד לאבד את הבית, את הרכב או את כל מה שבניתם מונע מהם לפנות בכלל.
ההארה: ההליך לא נועד להשאיר אתכם בלי כלום. החוק מכיר בצורכי מחיה בסיסיים, וכל מקרה נבחן לגופו, כולל השאלה מה קורה עם דירת המגורים או עם רכב שנדרש לעבודה או לצורכי בריאות. לפני שמחליטים מתוך פחד, כדאי לקבל תמונה מדויקת.
10פונים לגורם הלא נכון
הטעות: נעזרים בגורמים שמבטיחים "מחיקת חובות מהירה", גובים תשלום מראש ואינם עורכי דין, או מגישים לבד בקשה חלקית.
ההארה: בקשה שמוגשת עם מידע חסר או שגוי עלולה להתעכב או להידחות, וטעויות בשלב הבקשה קשה לתקן אחר כך. ליווי של עורך דין שמתמחה בחדלות פירעון מאפשר לבחון קודם אם ההליך בכלל מתאים לכם, או שיש חלופה טובה יותר, כמו הסדר חוב או איחוד תיקים.
בשורה התחתונה
הליך חדלות פירעון הוא לא סוף הדרך, אלא כלי חוקי שנועד לעזור לכם להשתקם. מי שנכנס אליו מוכן, נוהג בשקיפות מלאה ובתום לב כלפי הנאמן ומלווה נכון, מגדיל משמעותית את הסיכוי לסיים אותו בהצלחה ולפתוח דף חדש.
האמור במדריך זה הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי, ואינו תחליף לייעוץ פרטני. כל מקרה מחייב בדיקה פרטנית של נסיבותיו.
חדלות פירעון והוצאה לפועל – שאלות ותשובות
האם אני עלול לאבד את הבית בהליך?
החוק מספק הגנות מיוחדות לדירת מגורים, שהופכות במקרים רבים את מימוש הנכס ללא רלוונטי. בפגישת הייעוץ נבחן את המצב הספציפי שלך.
כמה זמן אורך התהליך עד הפטר?
משך התהליך תלוי במורכבות התיק ובסוג המסלול שנבחר. בפגישה הראשונית תקבל הערכת זמנים ריאלית למקרה שלך.
אפשר לבטל עיקול בדחיפות?
כן — במקרים דחופים ניתן להגיש בקשה מיידית לבית המשפט או להוצאה לפועל להסרת עיקול מחשבון, משכורת או רכוש.
האם אפשר להמשיך לעבוד כעצמאי במהלך ההליך?
במקרים רבים כן, בכפוף לאישור ולתנאים שנקבעים במסגרת ההליך. נבחן זאת יחד בהתאם לענף ולמצב העסקי שלך.
חובות? עיקולים? בואו נעצור את הלחץ
שיחת ייעוץ ראשונית חסויה וללא עלות – נבדוק יחד איזה מסלול מתאים לך.
ייצוג קונים ומוכרים בעסקאות נדל"ן
עסקת נדל"ן היא בדרך כלל העסקה הגדולה ביותר בחיים. המשרד מייצג קונים ומוכרים – מהבדיקות המקדימות ועד רישום הזכויות – באותו ליווי אישי וזמין, מולי ולא מול פקיד.
כל המידע על עסקאות נדל"ן ←קונים או מוכרים דירה? אני לצידך בכל שלב
ליווי משפטי מלא לעסקה – בדירה יד שנייה, בדירה מקבלן ובכל מה שביניהן.
מצאת דירה ורוצה לסגור בראש שקט
רכישת דירה יד שנייה
בדיקת זכויות, עיקולים ומשכנתאות על הנכס, ניהול המשא ומתן וניסוח הסכם שמגן עליך.
רוצה למכור בלי הפתעות בדרך
מכירת דירה
הכנת הנכס למכירה מבחינה משפטית, הסכם מכר מאוזן, מנגנוני תשלום בטוחים והעברת הבעלות.
קונים מקבלן ולא בטוחים מה חותמים
רכישת דירה מקבלן
בדיקת ההסכם והמפרט, ערבויות חוק המכר, מועדי מסירה ומשא ומתן מול עורך דין הקבלן.
רוצה לדעת מה בדיוק משלמים
מיסוי מקרקעין
דיווח לרשות המסים, בחינת מס שבח ומס רכישה, ובדיקת הפטורים וההקלות שמגיעים לך.
העסקה נחתמה – עכשיו צריך לסגור הכל
רישום זכויות
רישום הערת אזהרה, טיפול מול הבנק המלווה, ורישום הנכס על שמך בטאבו או ברשות מקרקעי ישראל.
יש חובות או עיקולים, ויש נכס
נדל"ן וחדלות פירעון
הגנה על דירת המגורים, מכירת נכס במסגרת הליך או הסדר חוב, וטיפול בעיקולים הרשומים על הנכס.
מהבדיקה הראשונה ועד שהנכס רשום על שמך
כל שלב מתוכנן מראש, כדי שתחתום בביטחון ותדע בדיוק מה קורה.
ייעוץ ובדיקות מקדימות
נסח טאבו, תיק בניין, משכנתאות ועיקולים – לפני שחותמים על משהו.
חוזה שמגן עליך
ניסוח הסכם המכר, מנגנוני תשלום ובטוחות, וניהול המשא ומתן מול הצד השני.
חתימה ודיווחים
חתימה על ההסכם, רישום הערת אזהרה ודיווח לרשות המסים.
מסירה ורישום הזכויות
תיאום מול הבנק, קבלת האישורים ורישום הנכס על שמך.
ליווי מלא, מקצועי ואישי
מה כולל הליווי?
- פגישת ייעוץ ראשונית ללא עלות לפני שחותמים על משהו
- בדיקת נסח טאבו, היתרים, חובות ועיקולים על הנכס
- ניסוח הסכם המכר וניהול המשא ומתן מול הצד השני
- תיאום מול הבנק, המשכנתא ורשות המסים
- ליווי עד מסירת המפתח ורישום הזכויות על שמך
"ניר ליווה אותי במכירת הדירה הקיימת שלי ורכישת דירה חדשה מקבלן, במקצועיות, ביסודיות, ובסבלנות רבה. אין עליו."
— נופית א.לפני שחותמים – מה חשוב לדעת
הטעויות שעלולות לעלות ביוקר בעסקת נדל"ן, ואיך להימנע מהן מראש.
10
מדריך מקצועי לקונים ולמוכרים ⏱ 4 דק' קריאה
10 הטעויות שעלולות לעלות לכם ביוקר בעסקת נדל"ן
ואיך להימנע מהן מראש, עוד לפני שחותמים על משהו
מדריך מקצועי לקונים ולמוכרים ⏱ 4 דק' קריאה
10 הטעויות שעלולות לעלות לכם ביוקר בעסקת נדל"ן
ואיך להימנע מהן מראש, עוד לפני שחותמים על משהו
עסקת נדל"ן היא לרוב העסקה הכלכלית הגדולה בחיים. דווקא בגלל זה, טעות אחת קטנה בשלב הבדיקות או החתימה עלולה לעלות עשרות ואף מאות אלפי שקלים. ריכזתי עבורכם את הטעויות הנפוצות ביותר שאני רואה בשטח, כדי שתגיעו לעסקה בביטחון.
1"התאהבנו בדירה, ונבדוק אחר כך"
הטעות: קבלת החלטה רגשית, לחץ להתחייב מהר ("יש עוד קונים") ודילוג על בדיקות מקדימות.
מה עושים נכון: לא מתחייבים, לא בכתב ולא בעל פה, ולא חותמים על זיכרון דברים לפני שהושלמו הבדיקות המשפטיות, התכנוניות והפיזיות.
2חתימה על "זיכרון דברים" בלי עורך דין
הטעות: רבים חושבים שזיכרון דברים הוא מסמך לא מחייב. בפועל, בתי המשפט מכירים בו לעיתים קרובות כחוזה מחייב לכל דבר.
מה עושים נכון: כל מסמך שנחתם, גם "טיוטה" על מפית, עובר קודם עורך דין מקרקעין.
3לא בודקים את נסח הטאבו לעומק
הטעות: מסתפקים בכך שהמוכר "הוא הבעלים". לא בודקים משכנתאות, עיקולים, הערות אזהרה, זיקות הנאה או רישום חלקי.
מה עושים נכון: מוציאים נסח עדכני (או אישור זכויות ממנהל מקרקעי ישראל או מהחברה המשכנת), ומוודאים שהרישום תואם בדיוק את מה שנמכר: שטח, חניה, מחסן והצמדות.
4מתעלמים מתיק הבניין בעירייה
הטעות: קונים דירה עם תוספות, סגירת מרפסת או חלוקה, בלי לבדוק אם יש היתר.
מה עושים נכון: בודקים בתיק הבניין את ההיתרים, חריגות הבנייה, צווי הריסה ותוכניות עתידיות באזור. חריגת בנייה עוברת לקונה, יחד עם הקנסות.
5מדלגים על שמאי ובדק בית
הטעות: "המחיר נראה הוגן" ו"הדירה נראית מצוין".
מה עושים נכון: שמאי בודק שהמחיר תואם את השוק, והבנק ממילא יסתמך על השמאות שלו. בודק מוסמך חושף רטיבות, סדקים, ליקויי חשמל ואינסטלציה שלא רואים בביקור.
6משכנתא? "נסדר את זה אחרי החתימה"
הטעות: חותמים על חוזה עם לוח תשלומים מחייב לפני שיש אישור עקרוני, ומגלים שהבנק מאשר פחות מהצפוי.
מה עושים נכון: מקבלים אישור עקרוני לפני החתימה, ומתאימים את לוח התשלומים בחוזה לקצב העברת הכספים מהבנק.
7לא מחשבים את העלויות הנלוות
הטעות: מתקציבים רק את מחיר הדירה.
מה עושים נכון: מכניסים לחישוב מס רכישה, שכר טרחת עורך דין, תיווך, שמאות, בדק בית, עמלות בנק, שיפוצים והובלה. אלה יכולים להגיע לסכום משמעותי מעבר למחיר.
8לא בודקים את חבות המס של המוכר
הטעות: מניחים שמס שבח והיטל השבחה הם "הבעיה של המוכר".
מה עושים נכון: מעגנים בחוזה מנגנון נאמנות ועיכוב תשלום אחרון עד להצגת אישורי מסים ואישור עירייה. בלי אישורים אלה לא ניתן לרשום את הדירה על שם הקונה.
9בדירה מקבלן: סומכים על הפרוספקט ולא על החוזה
הטעות: לא בודקים מפרט טכני, הצמדה למדד תשומות הבנייה, מועד מסירה, פיצוי על איחור, והחשוב מכל: בטוחה לפי חוק המכר על כל שקל ששולם.
מה עושים נכון: כל תשלום לקבלן רק דרך שובר מפנקס הליווי, מול ערבות חוק מכר או בטוחה מתאימה. מה שלא כתוב בחוזה ובמפרט, לא קיים.
10מערבים איש מקצוע מאוחר מדי
הטעות: פונים לעורך דין רק אחרי שכבר סוכם מחיר, נחתם זיכרון דברים או שולמה מקדמה, כשמרחב התמרון כבר מצומצם.
מה עושים נכון: מערבים עורך דין מקרקעין כבר בשלב המשא ומתן, כדי שהבדיקות ייעשו בזמן ותנאי העסקה יעוגנו נכון בחוזה מההתחלה.
בשורה התחתונה
עסקת נדל"ן מוצלחת לא נקבעת ביום החתימה, אלא בבדיקות שעושים לפניו. ליווי מקצועי נכון חוסך כסף, זמן ועוגמת נפש.
האמור במדריך זה הוא מידע כללי בלבד ואינו מהווה ייעוץ משפטי, מיסויי או שמאי, ואינו תחליף לייעוץ פרטני. כל עסקה מחייבת בדיקה פרטנית של נסיבותיה.
עסקאות נדל"ן – שאלות ותשובות
מתי כדאי לפנות לעורך דין בעסקת נדל"ן?
כמה שיותר מוקדם – עוד לפני שחותמים על זיכרון דברים או משלמים מקדמה. בשלב הזה אפשר לבצע את הבדיקות בזמן ולעגן את התנאים הנכונים בחוזה.
המשרד מייצג גם מוכרים?
כן. המשרד מייצג גם קונים וגם מוכרים – בעסקאות יד שנייה ובעסקאות מול קבלן.
מה בודקים לפני רכישת דירה?
בין היתר: נסח טאבו או אישור זכויות, משכנתאות ועיקולים, תיק הבניין בעירייה וחריגות בנייה, וחבות המס הצפויה. בפגישת הייעוץ נעבור על הבדיקות שרלוונטיות לעסקה שלך.
יש לי חובות או עיקולים – אפשר לקנות או למכור נכס?
במקרים רבים כן, אבל צריך לבדוק מראש את ההשלכות על ההליך ועל הנכס. כאן הניסיון של המשרד בשני התחומים עוזר במיוחד.
קונים או מוכרים? בואו נבדוק לפני שחותמים
פגישת ייעוץ ראשונית ללא עלות – נעבור יחד על העסקה ועל הבדיקות הנדרשות.
דוח בקליק: הלקוח מצלם קבלה. קליק, והדוח לממונה מוכן להגשה.
כל מי שנמצא בהליך חדלות פירעון מכיר את זה: כל חודשיים מחדש אוספים קבלות, תלושים וחשבונות, מפצלים חשבונות דו-חודשיים, מסכמים טורים ומצרפים נספחים. אחרי שנים שהכנתי את הדוחות האלה ידנית במשרד, בניתי מערכת שעושה את כל זה לבד – לפי הטופס הרשמי ודרישות הממונה. השירות של המערכת מיועד לכלל משרדי עורכי הדין בארץ, וגם למגיש הדוח בעצמו (במידה ואין לו עורך דין).
- שולחים כמו שרגילים – צילום בוואטסאפ, במייל או העלאה מהטלפון. בלי אפליקציה.
- המערכת קוראת וממלאת לבד – מזהה כל מסמך, שולפת את הסכום והחודש ומכניסה לסעיף הנכון בטופס.
- מאזן שנבדק מראש – התראה על כל פער חריג, לפני שהממונה ישאל.
- PDF אחד מוכן להגשה – הטופס המלא, וכל האסמכתאות מצורפות כנספחים מסומנים.
כל מה שחשוב לדעת – במקום אחד
עמודי מידע מלאים ומאמרים מעשיים, שכתבתי כדי שתגיעו להחלטות בביטחון.
עורך דין חדלות פירעון ונדל"ן ברמת גן
המשרד של עו"ד ניר קסטרו מלווה לקוחות מרמת גן, תל אביב, גבעתיים, בני ברק ומכל המרכז – בהליכי חדלות פירעון, בהוצאה לפועל ובעסקאות נדל"ן.
חדלות פירעון והוצאה לפועל
עסקאות נדל"ן ומקרקעין
מונחים בחדלות פירעון ובנדל"ן – בשפה פשוטה
הסברים קצרים למושגים שתפגשו בדרך. לחצו על מונח כדי לקרוא.
חדלות פירעון
הליך משפטי לפי חוק חדלות פירעון ושיקום כלכלי, שנועד לאדם שאינו מסוגל לשלם את חובותיו. ההליך מסדיר את התשלום לנושים ומאפשר שיקום כלכלי.
צו הפטר
החלטה שבסופה החייב משוחרר מחובות שנכללו בהליך, בכפוף לתנאים שנקבעו. החוק מחריג סוגי חובות מסוימים.
נאמן
בעל תפקיד שממונה בהליך חדלות פירעון, בודק את מצבו של החייב ומגיש חוות דעת לבית המשפט.
תוכנית פירעון
התוכנית שנקבעת בהליך: גובה התשלום החודשי, משך התקופה והתנאים שהחייב צריך לעמוד בהם.
עיכוב הליכים
עצירה זמנית של הליכי גבייה נגד החייב, כמו תיקי הוצאה לפועל, עם פתיחת הליך חדלות פירעון.
הוצאה לפועל
הרשות שאוכפת פסקי דין ושטרות וגובה חובות, בין השאר באמצעות עיקולים והגבלות.
עיקול
פעולה שמונעת מהחייב להשתמש בכספים או בנכסים, למשל בחשבון הבנק, במשכורת או ברכב.
איחוד תיקים
כינוס של כמה תיקי הוצאה לפועל לתיק אחד, עם תשלום חודשי מרוכז לפי יכולת החייב.
נסח טאבו
מסמך רשמי מלשכת רישום המקרקעין שמראה מי הבעלים של הנכס, ואם רשומות עליו משכנתאות, עיקולים או הערות.
הערת אזהרה
רישום שמזהיר כל צד שלישי שהנכס התחייב לקונה, ומגן עליו עד להעברת הבעלות.
זיכרון דברים
מסמך מוקדם בעסקת נדל"ן. במקרים רבים בתי המשפט רואים בו חוזה מחייב, ולכן כדאי שעורך דין יבדוק אותו לפני החתימה.
מס שבח
מס שהמוכר משלם על הרווח ממכירת זכות במקרקעין. במקרים מסוימים יש פטור, למשל בתנאים מסוימים במכירת דירת מגורים.
מס רכישה
מס שהקונה משלם על רכישת זכות במקרקעין. השיעור תלוי בסוג הרכישה ובמחיר.
ערבות חוק מכר
בטוחה שהקבלן חייב לתת לקונה דירה חדשה, כדי להבטיח את הכספים ששולמו לפני מסירת הדירה.
ההסברים כלליים בלבד ואינם ייעוץ משפטי. כל מקרה נבחן לגופו.
עו"ד ניר קסטרו
בוגר תואר ראשון ושני מאוניברסיטת בר אילן, פעיל מאז 2015 לאחר התמחות בבית משפט השלום בתל אביב. ייצג עשרות תיקי חדלות פירעון – תמיד באופן אישי, מתחילת הדרך ועד סופה. לצד תחום חדלות הפירעון וההוצאה לפועל, המשרד מייצג קונים ומוכרים בעסקאות נדל"ן, באותה גישה אישית וזמינה.
"נכנסתי להליך עם דירה שקיבלתי בירושה. עו"ד ניר הציל לי את הדירה והגן על הנכס שלי" — מ. גאבר
לא עוד מספר תיק במשרד גדול
במשרדים גדולים התיק שלך עובר בין עורכי דין, מתמחים ומזכירות. כאן זה אחרת.
עונה אישית לטלפון
כל שיחה וכל שאלה מגיעות ישירות אליי – לא למוקד שירות או לנציג זוטר.
אתה תמיד יודע איפה אתה עומד
עדכון שוטף וזמין בכל שלב בהליך, בלי לרדוף אחרי תשובות.
אותו עו"ד מהתחלה ועד הסוף
מלווה אותך אישית מהפגישה הראשונה ועד הפתרון – לא מעביר הלאה.
רוצה להתחיל דף חדש?
השאירו פרטים ואחזור אליכם אישית. השיחה חסויה, מקצועית וללא כל התחייבות.